Domain getrennte-veranlagung.de kaufen?
Wir ziehen mit dem Projekt
getrennte-veranlagung.de um.
Sind Sie am Kauf der Domain
getrennte-veranlagung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain getrennte-veranlagung.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was ist getrennte Veranlagung Steuererklärung?
Die getrennte Veranlagung bei der Steuererklärung ist ein Verfahren, bei dem Ehepaare ihre Einkommensteuererklärungen separat einreichen können. Dabei werden die Einkommen und Steuerbeträge der Ehepartner getrennt voneinander berechnet. Dies kann sinnvoll sein, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Durch die getrennte Veranlagung können individuelle Freibeträge und Steuersätze optimal genutzt werden. Allerdings kann es auch Nachteile geben, da bestimmte steuerliche Vergünstigungen nur bei gemeinsamer Veranlagung in Anspruch genommen werden können. Es ist daher ratsam, sich vor der Entscheidung für die getrennte Veranlagung eingehend beraten zu lassen. **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
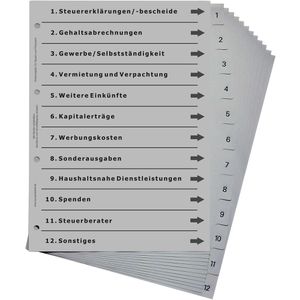
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
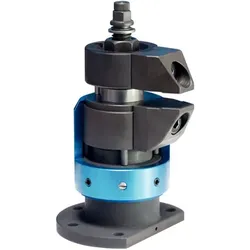
Schwimmspanner, kompakte Bauform, getrennte Spannung und Verblockung M 12 | 23320.0010Schwimmspanner mit getrennter Spannung und Verblockung zum Spannen und Abstützen von überbestimmten Spannstellen an extrem biegesensiblen Bauteilen. Die Spann- und Stützkraft kann jeweils individuell bestimmt werden. Die Vorteile des Schwimmspanners sind: Vibrationshemmung während der Bearbeitung. Spannen von Rippen, Sicken und Laschen zur Versteifung bei gespannten Bauteilen. Deformationsfreies Spannen von Rohteilen. Verringerte Spannhöhe aufgrund kompakter Bauweise. Werkstoff Stellhülse Aluminium, blau eloxiert Grundkörper Einsatzstahl, nitriert, manganphosphatiert und geschliffen Spannbacken Einsatzstahl, nitriert, manganphosphatiert Montage Schwimmspanner (Befestigungsbohrungen für M 6, siehe Einbauskizze) auf Vorrichtung befestigen. Höhenanschlag und Schwenkbereich mit Stellhülse justieren und mit Gewindestift klemmen (4x SW 2,5). Bei Einstellung der Höhenbegrenzung nach oben großzügig Spiel berücksichtigen (Werkstücktoleranz). Bedienung Schwimmspanner nach unten drücken. Spannbacken einschwenken. Schwimmspanner loslassen. Die untere Backe legt sich mit der Kraft der Anlagefeder am Werkstück an. Die Sechskantmutter (SW 18) anziehen (max. Drehmoment 15 Nm). Die Backen klemmen das Werkstück - der Spanner ist noch schwimmend. Anschließend die Sechskant-Bundmutter (SW 10) festziehen (max. Drehmoment 10 Nm). Der Werkstückklemmvorgang ist abgeschlossen. Entspannen erfolgt in umgekehrter Schrittfolge: Sechskant-Bundmutter (SW 10) lösen - Sechskantmutter (SW 18) lösen - Spannbacken ausschwenken Schwimmspanner ist in Endstellung. Hinweise Für spezifische Spannsituationen können die serienmäßig mitgelieferten Spannbacken abgeändert bzw. ausgetauscht werden (siehe Katalogzeichnung: Schraube ISO 4762 - M8 - 12.9, M max. = 43 Nm). Zubehör Als Zubehör bieten wir Austauschbacken mit vergrößertem Spannbereich - siehe 23320.0050-0058, sowie Pendelbacken - siehe 23320.0148-0156.1102,24 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
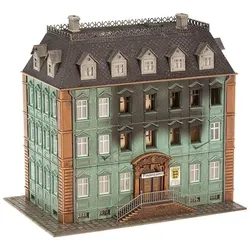
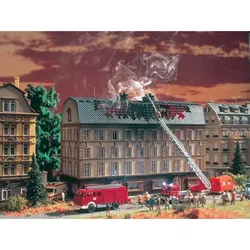
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Wie überweise ich die Umsatzsteuerzahllast ans Finanzamt im Rechnungswesen?
Um die Umsatzsteuerzahllast ans Finanzamt zu überweisen, müssen Sie zunächst die Umsatzsteuererklärung erstellen und die zu zahlende Umsatzsteuer berechnen. Anschließend überweisen Sie den Betrag auf das angegebene Konto des Finanzamts unter Angabe der Steuernummer und des Verwendungszwecks. Es ist wichtig, die Fristen für die Überweisung einzuhalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **

Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
PEDROS Werkzeug Steuersatz- und LagerpressePEDROS Werkzeug Steuersatz- und Lagerpresse Die Headset and Bearing Press ist ein professionelles Qualitätswerkzeug, das präzise und akkurat 1", 1 1/8", 1 1/4" und 1,5" Steuersätze sowie die meisten Press-Fit Innenlager montiert. Zu den herrausragenden Features gehören die abnehmbaren, 33 cm langen und ergonomischen geformten Griffe, das Axiallager für eine leichte Handhabung, die Schnellverstellung für eine rasche Werkzeugpositionierung und der große Arbeitsbereich von 60 - 320 mm. Zwei Sätze Pressplatten sind im Lieferumfang enthalten. Ein Satz abgestufte, passend für die meisten 1 "und 1 1/8" Standard Steuersätze, und ein Satz 22 mm Adapter für Lagerschalen mit 22 mm Innendurchmesser. technische Daten: Einsatzbereich: einpressen von Steuersätzen und Innenlagern Kompatibilität: Material: Stahl Griff: Kunststoff, schlagfest Größen: Universal, je nach verwendeter Pressplatte Gewicht: k. A. Lieferumfang: 1x PEDROS Werkzeug Steuersatz- und Lagerpresse149,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Schwimmspanner, kompakte Bauform, getrennte Spannung und Verblockung M 12 | 23320.0010Schwimmspanner mit getrennter Spannung und Verblockung zum Spannen und Abstützen von überbestimmten Spannstellen an extrem biegesensiblen Bauteilen. Die Spann- und Stützkraft kann jeweils individuell bestimmt werden. Die Vorteile des Schwimmspanners sind: Vibrationshemmung während der Bearbeitung. Spannen von Rippen, Sicken und Laschen zur Versteifung bei gespannten Bauteilen. Deformationsfreies Spannen von Rohteilen. Verringerte Spannhöhe aufgrund kompakter Bauweise. Werkstoff Stellhülse Aluminium, blau eloxiert Grundkörper Einsatzstahl, nitriert, manganphosphatiert und geschliffen Spannbacken Einsatzstahl, nitriert, manganphosphatiert Montage Schwimmspanner (Befestigungsbohrungen für M 6, siehe Einbauskizze) auf Vorrichtung befestigen. Höhenanschlag und Schwenkbereich mit Stellhülse justieren und mit Gewindestift klemmen (4x SW 2,5). Bei Einstellung der Höhenbegrenzung nach oben großzügig Spiel berücksichtigen (Werkstücktoleranz). Bedienung Schwimmspanner nach unten drücken. Spannbacken einschwenken. Schwimmspanner loslassen. Die untere Backe legt sich mit der Kraft der Anlagefeder am Werkstück an. Die Sechskantmutter (SW 18) anziehen (max. Drehmoment 15 Nm). Die Backen klemmen das Werkstück - der Spanner ist noch schwimmend. Anschließend die Sechskant-Bundmutter (SW 10) festziehen (max. Drehmoment 10 Nm). Der Werkstückklemmvorgang ist abgeschlossen. Entspannen erfolgt in umgekehrter Schrittfolge: Sechskant-Bundmutter (SW 10) lösen - Sechskantmutter (SW 18) lösen - Spannbacken ausschwenken Schwimmspanner ist in Endstellung. Hinweise Für spezifische Spannsituationen können die serienmäßig mitgelieferten Spannbacken abgeändert bzw. ausgetauscht werden (siehe Katalogzeichnung: Schraube ISO 4762 - M8 - 12.9, M max. = 43 Nm). Zubehör Als Zubehör bieten wir Austauschbacken mit vergrößertem Spannbereich - siehe 23320.0050-0058, sowie Pendelbacken - siehe 23320.0148-0156.1102,24 €*Versand: 6,40 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was ist getrennte Veranlagung Steuererklärung?
Die getrennte Veranlagung bei der Steuererklärung ist ein Verfahren, bei dem Ehepaare ihre Einkommensteuererklärungen separat einreichen können. Dabei werden die Einkommen und Steuerbeträge der Ehepartner getrennt voneinander berechnet. Dies kann sinnvoll sein, wenn ein Partner deutlich höhere Einkünfte hat als der andere. Durch die getrennte Veranlagung können individuelle Freibeträge und Steuersätze optimal genutzt werden. Allerdings kann es auch Nachteile geben, da bestimmte steuerliche Vergünstigungen nur bei gemeinsamer Veranlagung in Anspruch genommen werden können. Es ist daher ratsam, sich vor der Entscheidung für die getrennte Veranlagung eingehend beraten zu lassen. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuersatz für E-Scooter R900E und R920EUnser Entwicklungsteam hat diesen Steuersatz als Ersatzteil für die Scooter R900E und R920E entworfen. Reparatur::Regelmäßige Instandhaltung verlängert die Lebensdauer deines Tretrollers.|Kompatibilität::Dein Steuersatz ist kompatibel mit den Scootern R900E und R920E9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie überweise ich die Umsatzsteuerzahllast ans Finanzamt im Rechnungswesen?
Um die Umsatzsteuerzahllast ans Finanzamt zu überweisen, müssen Sie zunächst die Umsatzsteuererklärung erstellen und die zu zahlende Umsatzsteuer berechnen. Anschließend überweisen Sie den Betrag auf das angegebene Konto des Finanzamts unter Angabe der Steuernummer und des Verwendungszwecks. Es ist wichtig, die Fristen für die Überweisung einzuhalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.